豆包 vs Muse:3.8 亿 MAU + 中国 O2O 护城河——为什么「中国 Muse」过不了豆包
豆包已不是 Chatbot——3.8 亿 MAU / 1.4 亿 DAU / 143.7 分钟月均使用时长 / 76.7 次人均打开次数,正在加码「个人办事」能力(水电气缴费 / 出行 / 买前问)。本文论点:**「中国 Muse」过不了豆包**——核心不是产品能力差距,是中国 O2O 太发达,AI 打电话的痛点根本不存在。字节战略:跳过 AI 编程 + 办公 Agent 两场战役,直接抢个人 Agent 王冠,首个目标支付宝。
一句话总结
豆包 3.8 亿 MAU / 1.4 亿 DAU / 143.7 分钟月均使用时长——已经不是 Chatbot而是「能办事的个人智能体」。「中国 Muse」过不了豆包不是因为产品差距,而是因为中国 O2O 太发达,AI 打电话这种美国式核心痛点根本不存在。字节战略:跳过 AI 编程 + 办公 Agent 两场战役,直接抢下一个时代的王冠,首个目标支付宝。
一、事件 / 背景
10-11 字母榜发了一篇锐评——「中国 Muse」过不了豆包。这跟你 09-29 那篇 豆包”抄作业”中国版 Muse 要来了 是同一议题的 12 天后回看,但角度从「要不要做」升级到「做不做得过豆包」——质的升级,不是量的补充。
论点拆解(3 层)
| 层 | 论点 |
|---|---|
| 产品层 | 豆包已经集成了水电气缴费、出行、买前问等「个人办事」能力 |
| 生态层 | 中国 O2O 完善 + A2A 协议 = AI 不需要靠「打电话」这种笨活儿 |
| 战略层 | 字节跳过编程 + 办公 Agent 战役,把豆包押上个人 Agent 王冠争夺 |
二、豆包的数据基础(不是 Chatbot)
QuestMobile 数据
| 指标 | 数据 | 同赛道排名 |
|---|---|---|
| 月活(MAU) | 3.8 亿 | 第一 |
| 日活(DAU) | 1.4 亿 | 第一 |
| 月均使用时长 | 143.7 分钟 | 第一 |
| 人均打开次数 | 76.7 次 | 第一 |
含义:豆包已经不是「偶尔打开的 AI 聊天工具」——「3.8 亿 MAU + 76 次打开」= 用户每天开 2.5 次以上。这是个「用脚投票」的高频场景级 App,不是 Chatbot。
「办事能力」三个近期落地
| 能力 | 状态 | 合作伙伴 |
|---|---|---|
| 水电气缴费 | ✅ 上线(绑户号 → 抖音生活服务小程序) | 抖音生态 |
| 出行 | ✅ 「出行用豆包」聚合 4 模块(导航 / 交通 / 酒店 / 吃喝玩乐) | 曹操出行 / 航班管家 / 高铁管家 / 百度地图 |
| 买前问 | ✅ 站内完成商品购买建议 + 链接 | 抖音电商 |
接近豆包人士表态:「豆包正在逐步建设出行服务、生活缴费等生活场景下的办事能力」「扩展为个人办事的能力,是豆包近期重点投入方向」。
三、中美个人 Agent 对比:核心不是产品,是 O2O 成熟度
3.1 美国:O2O 烂 → Muse / Instinct 必须靠「AI 打电话」
| 美国痛点 | AI 怎么补 |
|---|---|
| 到店餐饮靠打电话订位 | Muse / Instinct 多 Agent 联动接管电话 |
| 中小商家数字化低 | AI 打电话 + 真人打电话兜底(被挂断率高) |
| 缺乏包罗万象的 O2O 平台 | AI 自建服务链路 + 履约能力 |
结论:美国 AI 个人 Agent 的「打电话」是核心能力——因为美国 O2O 太烂。
3.2 中国:O2O 完善 → AI 直接 A2A 调用,不用打电话
| 中国优势 | 体现 |
|---|---|
| 餐饮 / 酒旅 / 票务 全面互联网化 | 用户早已用美团 / 携程 / 飞猪完成 |
| A2A 协议 + 本地生活平台 Agent 互调 | 「丝滑完成一系列操作」 |
| 流程顺畅、供给充裕 | Agent 横插进来「不会对整个服务流程带来立竿见影的提升」 |
3.3 关键判断
科技大厂试图把互联网生活服务生态 Agent 化,很大程度上是一厢情愿——不仅无法提升效率和体验,还会带来个人数据安全等方面的新挑战。
置信度:中-高。这个论点站得住——中国生活服务已被互联网巨头做完一遍,Agent 化的边际收益低于美国。
四、字节的战略选择:跳过两场战役,直抢下一个王冠
4.1 字节最近两场战役没赢
| 战役 | 字节表现 | 评价 |
|---|---|---|
| AI 编程 | 字节未成主角;豆包 App 至今未把 AI 编程放主入口 | 「整个赛道国内 AI 公司都没成主角,主要靠性价比」 |
| 办公 Agent | 做了豆包工作 + 把飞书一部分拆给豆包;vs 千问办公 / 腾讯 WorkBuddy 「谈不上彻底胜过」 | 字节流量优势无法施展 |
根因:**这两条赛道都不是「靠大抖音导流就能胜出」**的——程序员 / 企业为生产力 AI 付费,但不是高频 C 端场景。
4.2 个人 Agent 才是字节的主场
| 维度 | 个人 Agent 的优势 |
|---|---|
| 高频刚需 | 出差 / 缴费 / 订餐——日均触发 |
| C 端场景 | 「程序员 / 企业可以为生产力 AI 一掷千金,普通人不会为了 AI 打车多花很多钱」——用户基数决定成本摊薄 |
| 字节流量池 | 抖音的「月活 / 日活 / 日均时长」终于有用武之地——不是导流笨活儿,是 AI 用户的来源和服务承接地 |
| 大用户基数平台型公司优先 | Muse 诞生在 Meta 而非 OpenAI/Anthropic,正是因为 Meta 用户够多 |
4.3 抖音 + 豆包的双轮驱动
抖音和豆包,这两位字节系的核心干将,都需要牢牢抓住个人智能体的机遇。
- 抖音:月活 / 日活 / 时长无价,作为「AI 用户的来源」
- 豆包:Chatbot → Chatbot + 办事 → 真正个人 Agent
- 抖音小程序生态:豆包以抖音小程序作为承接方,生态繁荣度虽然比不上微信 / 支付宝,但日常主流场景够用
置信度:高——字节战略分析逻辑自洽。
五、首个目标:支付宝
5.1 为何是支付宝
| 服务领域 | 支付宝 vs 豆包 |
|---|---|
| 出行业务 | 支付宝首页左下角「阿宝」聚合网约车 / 飞机火车 / 公交地铁——核心版图不容有失 |
| 水电气缴费 | 支付宝看家本领——体验和渗透率远超其他同类 |
5.2 豆包能撼动支付宝吗?
| 维度 | 短期(1 年内) | 中期(1-2 年) |
|---|---|---|
| 用户体量 | 支付宝完胜(更多用户 + 强心智) | 差距缩小 |
| 小程序生态 | 抖音小程序 vs 微信 / 支付宝小程序——长期差距 | 个人智能体可能绕开传统 App 路径 |
| 核心场景渗透 | 支付宝完胜 | 代际迁移可能改变习惯 |
5.3 代际迁移论点(这是最值得关注的)
新一代年轻人是 AI 原生的,他们更愿意「万事不决问 AI」,甚至「万事不决问豆包」,而非在传统 App 里翻找功能选项。
它并不会马上颠覆某一个老牌产品,却会让用户慢慢形成新的习惯,并忘掉以往的使用路径。
这种潜移默化的改变,已经发生在搜索、编程、办公等垂直领域——百度 / GitHub / 飞书都经历过价值重估。
置信度:中——代际迁移论点逻辑上对,但**没有具体数据支撑「年轻人已经更愿问 AI」**这个前置假设。
六、可信度红旗
| 红旗 | 详情 | 判断 |
|---|---|---|
| 来源是字母榜(wujicaijing) | 比之前 163 网易号自媒体可信度高,但仍是单一编辑观察;「接近豆包人士」匿名表态 | 置信度:中 |
| QuestMobile 数据 | 3.8 亿 MAU / 1.4 亿 DAU 是 QuestMobile 口径——可核,但具体口径(仅 App / 含小程序)需查 | 置信度:高 |
| 「中国 Muse 过不了豆包」核心论点 | 编辑性论点,没有量化对比(Muse 美国 MAU、Instinct MAU、阿里通义千问 App MAU 都未给) | 置信度:中——论点锋利但单源 |
| 字节战略判断 | 「跳过 AI 编程 + 办公 Agent,直抢个人 Agent」是作者推断,不是字节官方表态 | 置信度:中-低 |
| 代际迁移论点 | 「年轻人更愿问 AI」——没数据 | 置信度:中 |
| 「A2A 协议 + 中国 O2O 优势」 | A2A 协议是技术概念,实际渗透率未给 | 置信度:中-低 |
七、对 Sam 的 3 点启示
7.1 Muse 议题你已 6 篇——可以做总收口
你已有的 Muse / 豆包 / 个人 Agent 相关文章:
| 文章 | 时间 | 角度 |
|---|---|---|
| 豆包”抄作业”,中国版 Muse 要来了? | 09-29 | 12 天前的前置观察 |
| 个人 AI 大发布时代来了,我们真的需要 Muse 吗? | 09-30 | Muse 必要性 |
| OpenAI 推出常驻 AI 助理 Dots,正面对标 Meta Muse | 09-30 | OpenAI 路线 |
| Meta 开源 Muse Gadgets:让全球开发者自己「造 AI 外设」 | 10-03 | 硬件生态 |
| 本文 | 10-11 | 中美对比 + 字节战略 + 支付宝 |
下一步选项:横切一篇战略综述「个人 Agent 中美全景:Muse vs 豆包 vs Instinct vs Dots」——把这 6 篇串成决策框架。
7.2 字节「双轮驱动」对你 IT 工作的启示
字节模式 = 抖音(流量入口)+ 豆包(办事服务)——大用户基数 + 高频刚需场景 + 完整 O2O 闭环。
你 WCEC IT 的类比路径:
| 字节 | WCEC IT 类比 |
|---|---|
| 抖音(C 端流量 + 内容场景) | 家校通(已有 C 端触达) |
| 豆包(AI + 个人办事) | AI 助手(教学辅助 + 后勤办事) |
| 抖音小程序(O2O 承接) | 校园现有系统(OA / 选课 / 缴费) |
核心启示:字节把抖音流量导给豆包不是「笨拙」——是结构性优势。你 WCEC 现有家校通 + 校园系统的整合价值,可能被严重低估。
7.3 代际迁移是慢变量,但已经发生
字母榜作者核心论点——「潜移默化的代际习惯改变」:百度搜索 / GitHub / 飞书办公都经历过 AI 时代价值重估。
给你 7 校集团级 IT 的提示:
- 2026 年的高一新生(15-16 岁)已经是 AI 原生代——他们的「默认交互 = AI 对话」会沿用到大学 / 工作
- 你的 AI 部署(Ollama + 27B / Strata + 180B)正好踩在这个代际迁移的窗口
- 不要做 5 年规划——做 18 个月规划
八、未验证部分 + 待核清单
| 待核项 | 建议核验源 | 判断 |
|---|---|---|
| QuestMobile 3.8 亿 MAU 数据 | QuestMobile 季度报告 | 可核——可能含小程序口径需注意 |
| 「接近豆包人士」表态 | 字节官方 / 财报 | 不可直接核——匿名来源 |
| 字节「跳过 AI 编程 + 办公 Agent」战略 | 字节公开演讲 / 财报会议 | 可核——待官方表态 |
| 支付宝 vs 豆包 生活服务渗透率 | 易观 / QuestMobile | 可核——没具体数字 |
| A2A 协议在中国实际渗透率 | 信通院 / 工信部报告 | 可核——但缺数据 |
| Muse / Instinct 美国 MAU | Sensor Tower / data.ai | 可核——字母榜未给对比数据 |
配图
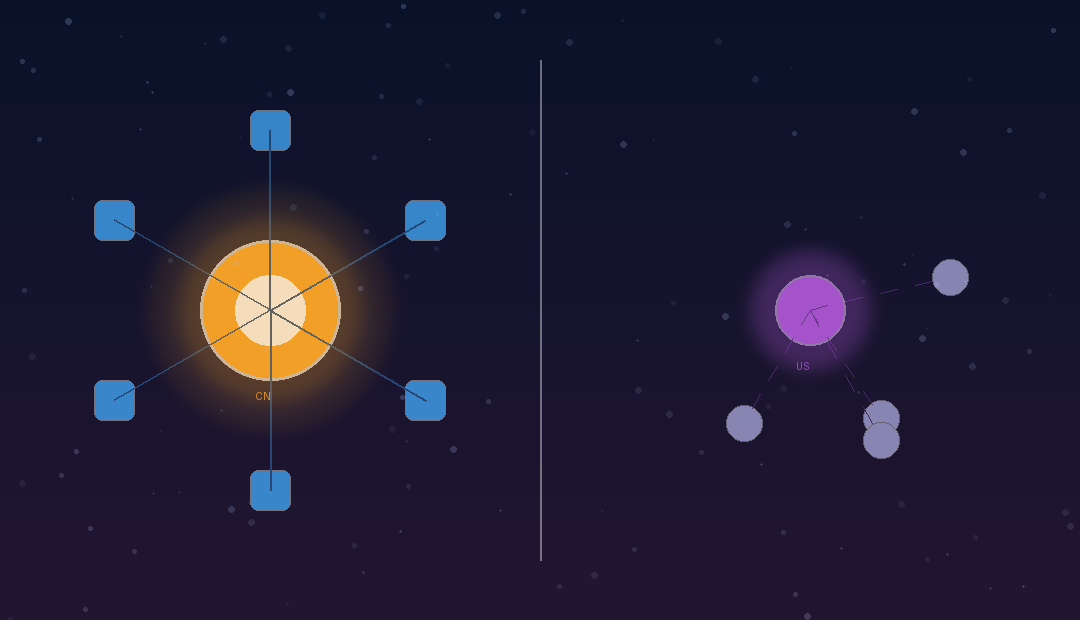
图 1:豆包 vs Muse —— 左侧 CN 端 O2O 完整生态(中心节点 + 6 个服务卫星),右侧 US 端 O2O 碎片化(中心 + 稀疏节点 + 虚线连接代表「AI 打电话」)
来源
- 163 网易号(字母榜 wujicaijing 原创):「中国 Muse」过不了豆包
- 早前相关:豆包”抄作业”,中国版 Muse 要来了?(09-29)
- 早前相关:个人 AI 大发布时代来了,我们真的需要 Muse 吗?(09-30)
- 早前相关:OpenAI 推出常驻 AI 助理 Dots,正面对标 Meta Muse(09-30)
- 早前相关:Meta 开源 Muse Gadgets:让全球开发者自己「造 AI 外设」(10-03)
- 待核:QuestMobile 2026 Q3 报告 / 字节官方公告 / 信通院 A2A 报告